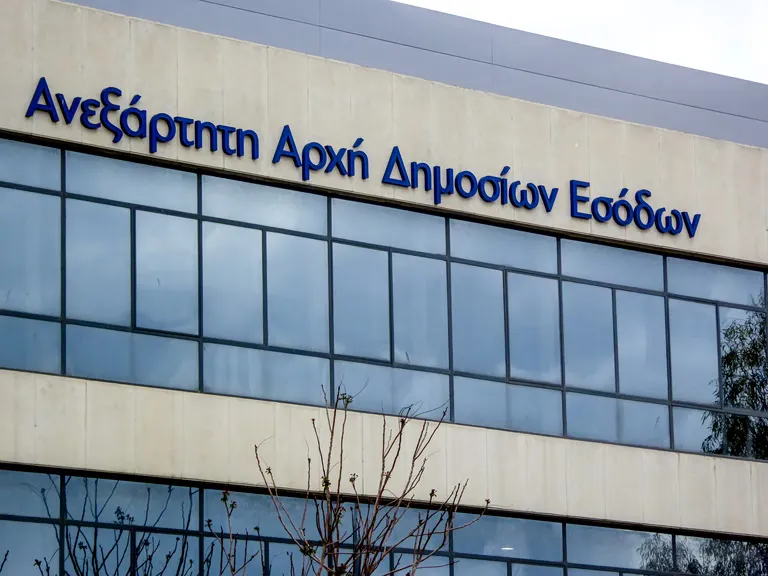
La fraude fiscale en Grèce est au cœur d'un débat national suite au démantèlement par la police de deux réseaux majeurs : Pizza Fan et Mr. Choriatiko. Alors que ces structures opéraient depuis plusieurs années, l'administration fiscale (AADE) peine à expliquer pourquoi ses outils numériques n'ont pas alerté les autorités plus tôt. En 2025, l'AADE a pourtant réalisé 31 500 contrôles et recouvré 2,8 milliards d'euros en taxes et amendes. Cet article analyse les limites techniques du système myDATA, la coopération entre la police et le fisc, ainsi que les zones d'ombre entourant la gestion des entreprises écrans.
Pourquoi la police a-t-elle découvert ces fraudes avant l'administration fiscale ?
La découverte des réseaux Pizza Fan et Mr. Choriatiko par la police grecque, plutôt que par l'AADE, soulève des questions sur l'efficacité de la surveillance fiscale. Selon des sources de l'autorité fiscale, la police et l'administration ne travaillent pas en vase clos mais de manière complémentaire. La police dispose de moyens d'investigation que le fisc ne possède pas, notamment la capacité d'effectuer des écoutes téléphoniques et des surveillances physiques sur le terrain.
L'AADE précise que si la police a mené l'enquête principale, elle a également accès aux systèmes de l'administration fiscale pour ses recherches. L'objectif est de coordonner les efforts pour éviter les enquêtes parallèles sur les mêmes dossiers. Dans le cas spécifique du réseau lié à Angelos Giannakopoulos, l'AADE affirme que ses propres investigations étaient déjà en cours depuis plusieurs mois, mais qu'elle a dû attendre la conclusion de l'enquête policière, conformément aux instructions des procureurs, pour finaliser ses propres procédures de contrôle.
Quelles sont les limites techniques du système myDATA face à l'évasion ?
Le système myDATA, pilier de la numérisation fiscale en Grèce, ne permet pas de détecter automatiquement toutes les transactions occultes. Bien que ce système enregistre les données fiscales émises et transmises, il ne possède pas de connexion directe avec les logiciels de gestion interne des entreprises. Les programmes de gestion des commandes, des stocks ou des réservations restent des outils commerciaux privés qui ne communiquent pas systématiquement leurs données opérationnelles en temps réel à l'AADE.
Le mécanisme du « cadeau » et les transactions en espèces
L'une des méthodes utilisées pour contourner la surveillance numérique est la classification de certaines commandes comme étant des « cadeaux » (kérasma). Lorsqu'une transaction est enregistrée de cette manière sans émission de facture ou de reçu, elle n'atteint jamais le système myDATA. Comme ces opérations sont réglées en espèces, elles n'apparaissent pas non plus dans les relevés bancaires de l'entreprise. Pour détecter ce type de fraude, l'administration doit s'appuyer sur des dénonciations précises ou sur la saisie de « doubles comptabilités » lors de perquisitions physiques.
Comment les entreprises écrans contournent-elles la continuité fiscale ?
Le cas de « Mr. Choriatiko » illustre une stratégie sophistiquée consistant à utiliser des prête-noms pour masquer la continuité d'une activité frauduleuse. Les enquêteurs ont observé que des entreprises étaient systématiquement fermées pour des raisons de dettes massives envers l'État et la sécurité sociale, avant d'être immédiatement réouvertes sous une nouvelle entité juridique. Pourtant, malgré le changement de nom ou de structure, l'activité restait identique : même lieu, mêmes produits et même personnel.
Cette pratique de « l'entreprise fantôme » a impliqué près de 150 numéros d'identification fiscale (AFM) dans un réseau complexe de sociétés écrans. Les acteurs du marché s'interrogent sur la capacité de l'AADE à laisser une entreprise accumuler des dizaines de millions d'euros de dettes publiques pour ensuite permettre la réouverture instantanée d'un point de vente « propre » au même endroit. Cette gestion de la continuité semble constituer une faille majeure dans le suivi de la solvabilité et de l'intégrité des opérateurs économiques.
L'AADE est-elle efficace dans ses contrôles de masse ?
L'administration fiscale défend sa stratégie en mettant en avant le volume massif de ses interventions annuelles. Selon les données de l'AADE, l'année 2025 a été marquée par 31 500 contrôles réguliers, ayant permis de réclamer 2,8 milliards d'euros de taxes et d'amendes. L'autorité souligne également ses capacités de lutte contre la fraude à la TVA, avec 1 165 enquêtes spécifiques ayant révélé plus de 457 millions d'euros de revenus éludés.
Pour l'année 2026, les objectifs de contrôle sont encore plus ambitieux, avec une prévision d'au moins 72 800 inspections. L'AADE rejette l'idée qu'elle ne ciblerait que les petits contribuables, affirmant disposer d'unités spécialisées pour les grandes entreprises et les individus à haut patrimoine. Toutefois, l'efficacité de ces chiffres est mise à l'épreuve par la persistance de réseaux organisés capables d'opérer pendant des années sans déclencher d'alerte automatique.
La question de la corruption interne et de la fuite d'informations
L'implication potentielle d'agents de l'administration fiscale dans la protection de ces réseaux fait l'objet d'enquêtes. Des soupçons pèsent sur le fait que certains fonctionnaires auraient pu fournir des informations stratégiques aux entrepreneurs pour leur permettre d'échapper aux contrôles. L'AADE affirme adopter une politique de tolérance zéro face à la corruption.
En 2025, l'administration a déjà mené 95 audits internes, aboutissant à des sanctions dans 25 cas. La lutte contre la fraude fiscale en Grèce semble donc se jouer sur deux fronts : la modernisation technologique des outils de détection et la sécurisation de l'intégrité des agents chargés de les appliquer.
Key takeaways
- Le système myDATA ne peut pas surveiller les logiciels de gestion internes privés des entreprises.
- Les transactions en espèces enregistrées comme « cadeaux » échappent totalement à la traçabilité numérique.
- Le réseau Mr. Choriatiko a utilisé 150 sociétés écrans pour masquer des dettes massives.
- L'AADE a collecté 2,8 milliards d'euros de taxes et amendes en 2025.
- La police grecque utilise des moyens d'écoute que l'administration fiscale ne possède pas.
FAQ: Fraude fiscale en Grèce
Pourquoi myDATA ne voit-il pas tout ?
myDATA enregistre uniquement les documents fiscaux officiels transmis. Il n'a pas accès aux logiciels de gestion interne des entreprises, aux stocks ou aux commandes non facturées, ce qui laisse une zone d'ombre pour les transactions en espèces non déclarées.
Quelle est la différence entre la police et l'AADE ?
La police dispose de pouvoirs d'enquête criminelle, comme les écoutes téléphoniques et la surveillance physique. L'AADE se concentre sur l'analyse des données financières et les contrôles fiscaux, bien que les deux services collaborent pour les réseaux organisés.
Comment fonctionnent les entreprises écrans ?
Elles utilisent des prête-noms et créent de nouvelles entités juridiques pour remplacer des entreprises endettées. Cela permet de maintenir une activité commerciale identique tout en effaçant l'historique des dettes fiscales et sociales auprès de l'État.
L'AADE contrôle-t-elle les grandes entreprises ?
Oui, l'AADE dispose d'unités de contrôle spécialisées pour les grandes entreprises et les contribuables fortunés, en plus de ses services dédiés aux petites et moyennes entreprises, afin de couvrir l'ensemble de l'économie.
Que se passe-t-il en cas de corruption fiscale ?
L'AADE engage des procédures disciplinaires et pénales immédiates dès qu'une plainte fondée est déposée. En 2025, des dizaines d'enquêtes internes ont déjà conduit à des sanctions contre des agents de l'administration.
Conclusion
L'affaire Pizza Fan et Mr. Choriatiko met en lumière une vulnérabilité structurelle de la fiscalité grecque : le fossé entre la numérisation des transactions et la réalité des opérations de terrain. Si le système myDATA renforce la transparence, il reste impuissant face aux pratiques de gestion occulte et à l'usage massif d'espèces. La réussite de la lutte contre l'évasion fiscale dépendra désormais de la capacité de l'État à synchroniser ses outils numériques avec les capacités d'investigation criminelle de la police, tout en garantissant une intégrité absolue au sein de ses propres rangs.