
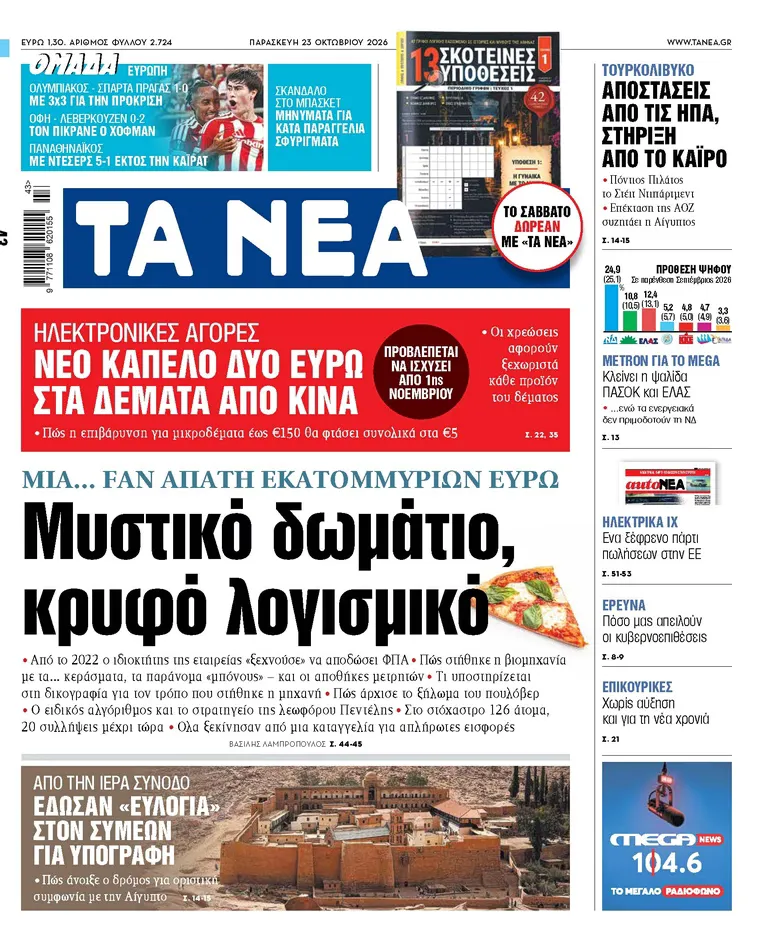
La fraude financière et la cybercriminalité évoluent vers des systèmes sophistiqués, mêlant manipulation technologique et évasion fiscale. Les récentes enquêtes révèlent l'usage de logiciels cachés et d'algorithmes spécialisés pour détourner des millions d'euros. Entre l'omission volontaire de la TVA depuis 2022 et l'utilisation de centres de commandement pour orchestrer des fraudes massives, les autorités font face à une complexité croissante. Cet article examine les modes opératoires de ces réseaux, l'impact des nouveaux algorithmes de fraude et les défis posés par la sécurité numérique.
Comment les réseaux de fraude utilisent-ils des logiciels cachés ?
L'utilisation de logiciels dissimulés constitue désormais le pilier central de nombreuses opérations de cybercriminalité organisée. Contrairement aux méthodes traditionnelles de phishing, ces outils sont conçus pour rester invisibles au sein des systèmes informatiques des entreprises ou des particuliers, permettant une extraction lente et constante de données ou de fonds.
Les enquêtes récentes mettent en lumière des « salles de commandement » où des algorithmes spécialisés sont déployés pour automatiser les processus de fraude. Ces systèmes ne se contentent pas de voler des identifiants ; ils simulent des comportements humains pour contourner les protocoles de sécurité les plus avancés. L'objectif est de créer une « machine de fraude » capable de traiter des milliers de transactions frauduleuses par minute, rendant la détection humaine presque impossible sans une intervention technologique équivalente.
L'automatisation au service du crime
L'automatisation permet aux criminels de passer d'une échelle artisanale à une échelle industrielle. En utilisant des scripts et des logiciels de gestion de comptes, les réseaux peuvent gérer des portefeuilles de données volées de manière centralisée, optimisant ainsi le rendement de chaque intrusion.
Quels sont les mécanismes de la fraude fiscale moderne ?
La fraude fiscale ne se limite plus à la simple dissimulation de revenus, mais s'étend à des manipulations structurelles complexes. Un exemple frappant concerne les entreprises qui, de manière délibérée, « oublient » de déclarer la TVA sur plusieurs exercices consécutifs, comme cela a été observé dans certains dossiers récents remontant à 2022.
Ces pratiques reposent souvent sur une gestion hybride des flux financiers, où des bonus illégaux et des systèmes de commissions occultes sont utilisés pour alimenter des stocks de liquidités non tracés. La complexité de ces montages nécessite souvent l'intervention de structures de façade qui facilitent le mouvement de l'argent tout en maintenant une apparence de légalité. Les autorités constatent que ces réseaux utilisent des méthodes de blanchiment sophistiquées pour transformer les économies d'impôts illégales en actifs utilisables.
Quel est l'impact de l'intelligence artificielle sur la fraude ?
L'intelligence artificielle (IA) transforme radicalement le paysage de la criminalité financière en agissant comme un multiplicateur de force pour les fraudeurs. Si l'IA est un outil de défense précieux pour les banques, elle est également devenue une arme redoutable pour ceux qui cherchent à manipuler les systèmes.
Les algorithmes de fraude peuvent désormais prédire les failles de sécurité avant même qu'elles ne soient colmatées. Dans le domaine des examens ou des processus de sélection, certains outils d'IA ont été utilisés pour manipuler les résultats, illustrant comment la technologie peut être détournée pour fausser l'intégrité de systèmes institutionnels. Cette capacité à « voler » par l'algorithme crée une nouvelle forme de vulnérabilité où la confiance dans les processus numériques est directement remise en question.
Comment la cybersécurité peut-elle répondre à ces menaces ?
La réponse à la cybercriminalité doit être aussi dynamique et technologique que la menace elle-même. Les entreprises et les États doivent investir massivement dans des systèmes de détection basés sur l'analyse comportementale pour identifier les anomalies que les logiciels cachés tentent de dissimuler.
La lutte contre la fraude financière nécessite une coopération accrue entre les services fiscaux et les unités de cybercriminalité. La traçabilité des flux numériques est essentielle pour démanteler les centres de commandement qui orchestrent les attaques. La protection des données ne doit plus seulement être perçue comme une barrière technique, mais comme une stratégie globale incluant la surveillance des flux financiers et la détection précoce des comportements de fraude fiscale systématique.
FAQ: questions fréquentes sur la fraude et la cybercriminalité
Comment reconnaître un logiciel caché sur un système ?
La détection d'un logiciel caché est difficile car il ne présente pas de symptômes évidents. Il est recommandé d'utiliser des outils d'analyse comportementale qui surveillent les processus inhabituels en arrière-plan et de vérifier régulièrement l'intégrité des fichiers système par des scans approfondis.
Quelle est la différence entre fraude fiscale et cybercriminalité ?
La fraude fiscale consiste à utiliser des méthodes illégales pour éviter de payer des impôts, comme l'omission de la TVA. La cybercriminalité utilise des outils numériques (logiciels, hacking) pour commettre des infractions, bien que les deux puissent se rejoindre dans des schémas complexes.
Pourquoi les algorithmes sont-ils utilisés pour frauder ?
Les algorithmes permettent d'automatiser les attaques, de les rendre plus rapides et de traiter un volume de données bien supérieur à ce qu'un humain pourrait gérer. Ils permettent également de personnaliser les attaques pour contourner des sécurités spécifiques de manière quasi invisible.
Quels sont les risques pour les particuliers ?
Les particuliers risquent le vol d'identité, la perte de fonds bancaires et l'utilisation de leurs données personnelles pour alimenter des réseaux de fraude plus larges. La protection de la vie privée et la vigilance face aux transactions suspectes sont les meilleures défenses.
Comment les autorités luttent-elles contre ces réseaux ?
Les autorités utilisent des unités spécialisées en cybercriminalité et collaborent avec les institutions financières pour tracer les flux d'argent suspects. L'analyse de données massives (Big Data) aide également à identifier des schémas de fraude fiscale qui auraient été impossibles à détecter manuellement.
Key takeaways
- Les logiciels cachés permettent des extractions de fonds invisibles et automatisées.
- La fraude fiscale utilise souvent des omissions délibérées de TVA sur plusieurs années.
- L'IA augmente l'efficacité des fraudeurs en automatisant les attaques complexes.
- La coopération entre services fiscaux et cyber-experts est cruciale pour la détection.
Conclusion
L'évolution de la fraude financière vers des modèles pilotés par des algorithmes et des logiciels dissimulés marque un tournant dans la criminalité moderne. La capacité des réseaux à orchestrer des fraudes massives depuis des centres de commandement technologiques impose une réévaluation constante des stratégies de défense. Pour contrer ces menaces, la réponse ne peut être uniquement technique ; elle doit intégrer une surveillance financière rigoureuse et une coopération internationale accrue. La maîtrise de l'intelligence artificielle et de la traçabilité numérique deviendra le champ de bataille principal de la sécurité économique mondiale dans les années à venir.