La crise de la dette française menace de transformer l'économie nationale en un point de rupture pour la zone euro. Alors que des mouvements sociaux massifs ont mobilisé 1,6 million de personnes en novembre 2026 contre la vie chère et les coupes budgétaires, l'économiste Wolfgang Münchau avertit que la situation est structurellement plus complexe que celle de la Grèce en 2010. Avec une dette de 3,6 billions d'euros contre 350 milliards pour l'époque grecque, l'ampleur du risque financier est décuplée. Cet article analyse les mécanismes de ce risque de défaut, les responsabilités politiques et les limites de l'union monétaire européenne.
Pourquoi la situation française est-elle jugée plus critique que la crise grecque ?
La différence fondamentale entre la France de 2026 et la Grèce de 2011 réside dans l'échelle monumentale de l'endettement. Selon l'analyste économique Wolfgang Münchau, si la France fait face à un dilemme budgétaire majeur, l'ampleur des chiffres rend la résolution bien plus ardue que celle du précédent séisme de la zone euro.
En 2011, la dette grecque s'élevait à environ 350 milliards d'euros. En comparaison, la dette française avoisine les 3,6 billions d'euros, soit une masse financière près de dix fois supérieure. Cette disproportion change radicalement la donne pour les institutions de secours et les mécanismes de sauvetage européens.
Le risque ne se limite pas au montant brut, mais s'exprime à travers le coût de l'endettement. Actuellement, les rendements des obligations françaises à dix ans dépassent la barre des 5 %. Bien que ces taux ne soient pas encore au niveau d'une crise ouverte, ils approchent une zone de danger où le cercle vicieux de la dette s'enclenche.
Le mécanisme du cercle vicieux financier
Lorsqu'un État voit ses taux d'intérêt grimper, le coût du service de sa dette augmente mécaniquement. Cette hausse alourdit le déficit budgétaire, ce qui nécessite de nouveaux emprunts pour combler le trou financier. Ces nouveaux emprunts, perçus comme plus risqués, poussent les taux encore plus haut, créant une spirale difficile à briser sans intervention massive ou restructuration profonde.
Quel est l'impact des tensions sociales sur la stabilité budgétaire ?
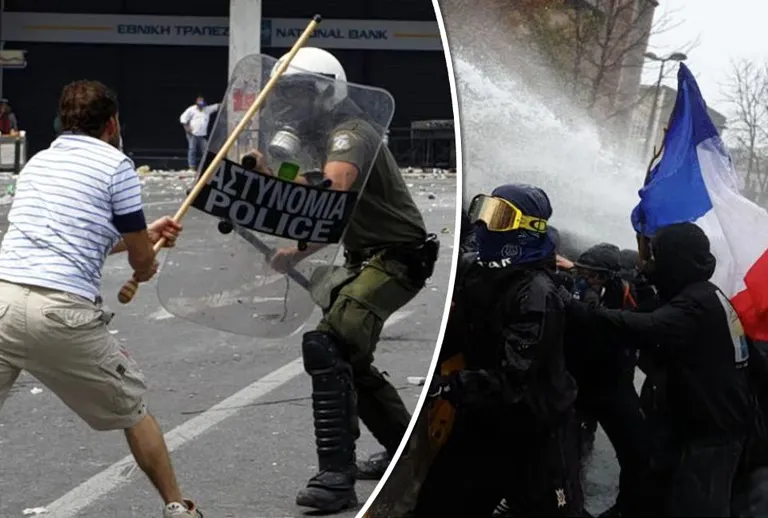
Les mouvements de contestation massive en France exacerbent la difficulté de mener des politiques d'assainissement des finances publiques. Le 5 novembre 2026, environ 1,6 million de personnes, incluant enseignants, personnel hospitalier et cheminots, ont manifesté dans tout le pays pour dénoncer l'augmentation du coût de la vie et les réductions dans les services publics.
Cette pression sociale crée un blocage politique pour le gouvernement. Emmanuel Macron, bien qu'ayant tenté de répondre aux « demandes légitimes » qui alimentent ces mouvements, se retrouve pris en étau entre la nécessité de réduire le déficit et l'impératif de maintenir la paix sociale. Les coupes dans les investissements publics, bien qu'utilisées pour tenter de stabiliser les comptes, ont eu l'effet secondaire de décourager l'investissement privé, aggravant ainsi la stagnation économique.
L'analyse de Münchau souligne une impasse politique presque insoluble pour tout futur candidat à la présidence française. Il semble impossible de concilier simultanément quatre impératifs contradictoires :
- Le contrôle strict du déficit budgétaire.
- L'évitement de troubles sociaux majeurs.
- Le respect des règles budgétaires européennes.
- Le maintien de la France au sein de la zone euro.
Selon l'expert, l'un de ces piliers devra nécessairement céder.
Comment l'union monétaire européenne est-elle remise en cause ?
L'instabilité française met en lumière les failles structurelles d'une union monétaire jugée incomplète par de nombreux observateurs. Wolfgang Münchau soutient que l'erreur de l'Union européenne a été de créer une monnaie unique sans finaliser l'intégration politique et budgétaire nécessaire à sa survie à long terme.
Une union monétaire qui n'est qu'à moitié achevée est, selon lui, intrinsèquement insoutenable. Si une économie de la taille de la France ne peut plus assurer le service de sa dette, les mécanismes de soutien actuels, conçus pour des économies plus petites, pourraient s'avérer totalement insuffisants. Le sauvetage d'un géant comme la France nécessite des ressources bien plus colossales que celles mobilisées pour la Grèce.
Le risque de sortie de la zone euro
Bien qu'aucun candidat majeur ne prône officiellement la sortie de l'euro, un défaut de paiement reste une possibilité théorique. Si la France devenait incapable d'honorer ses obligations, ses obligations d'État ne pourraient plus servir de garantie pour la liquidité que les banques reçoivent de la Banque Centrale Européenne (BCE). Cela pourrait forcer une sortie de fait ou de droit de la zone euro, un processus complexe qui pourrait être perçu par certains dirigeants comme la solution de facilité pour stopper l'hémorragie financière, au mépris des conséquences mondiales.
Pourquoi la gestion des crises passées n'a-t-elle pas résolu le problème ?
Les solutions apportées lors de la crise grecque ont traité les symptômes plutôt que les causes profondes de l'instabilité européenne. Si la BCE a réussi à stabiliser les marchés via l'assouplissement quantitatif, elle n'a pas résolu le problème de la divergence économique entre les États membres.
Le sentiment actuel, décrit par Münchau, est que les gouvernements « font semblant » que la situation est sous contrôle. On espère que de petites économies budgétaires ici et là suffiront à stabiliser la trajectoire. Cependant, la réalité est que les ministres de tous bords peinent à mettre en œuvre les réformes nécessaires sans provoquer d'implosion sociale ou économique.
La crise de la zone euro est donc un problème de fond : la divergence des économies nationales reste le moteur de l'instabilité, et les outils de gestion actuels sont des pansements sur une fracture structurelle qui s'élargit avec l'endettement croissant des grandes puissances européennes.
FAQ: Questions fréquentes sur la situation économique française
Pourquoi compare-t-on la France à la Grèce de 2011 ?
La comparaison porte sur le risque de crise de la dette. Cependant, la France est dans une position plus précaire car son endettement est environ dix fois supérieur à celui de la Grèce en 2011, rendant un éventuel sauvetage beaucoup plus complexe et coûteux pour l'Europe.
Quel est le risque principal pour les investisseurs ?
Le risque majeur est l'entrée dans un cercle vicieux où la hausse des taux d'intérêt augmente le coût de la dette, creuse le déficit, et entraîne de nouvelles hausses de taux. Si les investisseurs perdent confiance, les taux pourraient s'envoler de manière incontrôlée.
La France va-t-elle sortir de la zone euro ?
Une sortie de la zone euro n'est pas l'objectif des politiques actuelles, mais elle reste une possibilité en cas de défaut de paiement. Un défaut pourrait rendre les obligations françaises inopérantes comme garantie auprès de la BCE, forçant ainsi une rupture avec l'euro.
Quelles sont les causes de la contestation sociale actuelle ?
Les manifestations sont principalement dues au coût de la vie élevé et aux mesures d'austérité budgétaire. Les Français dénoncent les coupes dans les services publics et la pression économique qui pèse sur le pouvoir d'achat des ménages.
L'Union européenne peut-elle sauver la France ?
L'efficacité des mécanismes européens est incertaine. Les outils de sauvetage existants ont été dimensionnés pour des économies plus petites. La France, par sa taille et l'ampleur de sa dette, pourrait saturer les capacités de réaction de la zone euro.
Key takeaways
- La dette française de 3,6 billions d'euros dépasse largement l'échelle de la crise grecque.
- Les taux des obligations françaises à 10 ans dépassent désormais les 5 %.
- Le risque de cercle vicieux financier augmente avec la hausse des coûts de la dette.
- L'union monétaire est jugée incomplète et structurellement vulnérable par les experts.
- La pression sociale française complique toute tentative de réduction du déficit.
Synthèse des enjeux économiques en France
La France se trouve à la croisée des chemins entre une gestion budgétaire rigoureuse et une stabilité sociale indispensable. L'analyse de Wolfgang Münchau souligne que la magnitude de la dette française transforme un problème national en un défi existentiel pour la zone euro. Si les mécanismes de l'Union européenne ne sont pas repensés pour gérer des économies de la taille de la France, le risque de déstabilisation systémique demeure élevé. La résolution de cette crise exigera plus que de simples ajustements comptables ; elle nécessite une vision politique cohérente sur l'avenir même de l'intégration monétaire européenne.