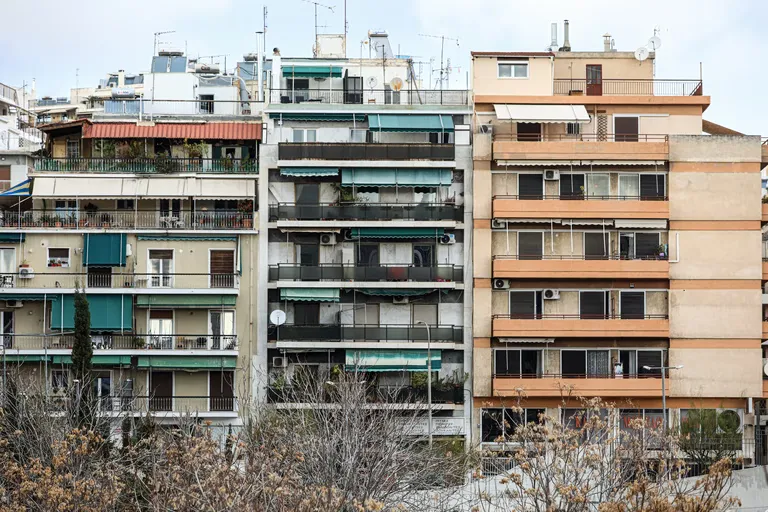
L'assurance immeuble collectif est au cœur d'un débat législatif crucial en Grèce pour sécuriser les résidents des grands ensembles. Actuellement, l'assurance est principalement individuelle et non obligatoire, ce qui expose les copropriétaires à des risques financiers majeurs en cas de sinistre majeur. Environ 50 % de la population grecque et 70 % des habitants d'Athènes vivent en immeuble collectif, rendant cette problématique vitale. Cet article examine les propositions de la POMIDA, les enjeux de la responsabilité civile et les réformes en cours au ministère de la Justice.
Pourquoi l'assurance immeuble collectif est-elle devenue une priorité nationale ?
La densité urbaine en Grèce impose une réflexion urgente sur la protection des structures résidentielles partagées. Avec 70 % de la population de la région d'Athènes vivant dans des immeubles collectifs, un incident dans une seule unité peut avoir des répercussions en cascade sur l'ensemble de la structure.
Le système actuel repose sur une approche fragmentée. Chaque propriétaire assure son propre appartement de manière isolée, sans obligation de couvrir les zones de transition ou les infrastructures communes. Cette absence de couverture globale crée un vide juridique et financier lorsqu'un sinistre dépasse le cadre d'une propriété privée.
Les risques identifiés sont multiples et peuvent paralyser la vie d'un quartier entier :
- Incendies : Un feu domestique peut rapidement se propager aux parties communes ou aux appartements voisins.
- Inondations : Une rupture de canalisation dans un étage peut causer des dommages structurels et matériels à tous les niveaux inférieurs.
- Sinistres structurels : Les séismes ou les effondrements partiels mettent en péril la viabilité même de l'immeuble.
Sans une assurance coordonnée, la question de la réparation des dommages devient un casse-tête juridique qui s'étire souvent sur des années devant les tribunaux.
Quels sont les risques financiers pour les copropriétaires sans couverture globale ?
L'absence d'obligation d'assurance pour les parties communes laisse les propriétaires dans une vulnérabilité extrême. Si un incendie se déclare dans un appartement et que le propriétaire n'a pas les moyens de compenser les dégâts causés aux voisins ou aux parties communes, la reconstruction devient impossible sans une intervention massive de la collectivité ou de l'État.
Selon Stratos Paradias, président de la POMIDA (Association des propriétaires et gestionnaires d'immeubles), bien que les règlements de copropriété prévoient souvent l'assurance des parties communes, très peu de gestionnaires l'appliquent réellement. Cette négligence entraîne des conséquences dramatiques lors d'explosions ou de séismes.
L'insuffisance des incitations fiscales actuelles
Pour encourager la couverture, une réduction de 20 % de la taxe foncière (ENFIA) a été mise en place pour les logements assurés. Cependant, les experts estiment que cette mesure est insuffisante pour modifier durablement les comportements. Le coût perçu de l'assurance reste un frein, malgré le risque encouru.
Comment la réforme législative compte-t-elle transformer la gestion des risques ?
Le ministère de la Justice a chargé un groupe de travail de 14 experts de mener une réforme radicale de la législation sur la copropriété. Cette initiative fait suite à des événements traumatisants, comme l'effondrement d'un immeuble à Petralona en juin dernier, causé par des travaux sur un terrain adjacent.
La discussion, qui doit s'ouvrir prochainement, se concentre sur plusieurs axes fondamentaux pour redéfinir la sécurité des résidents.
Les trois piliers de la future réglementation
La réforme devrait s'articuler autour de trois questions structurelles :
- L'étendue de l'obligation : L'assurance devra-t-elle couvrir uniquement les infrastructures communes (ascenseurs, escaliers, toitures) ou s'étendre-t-elle de manière obligatoire aux appartements individuels pour garantir une protection totale ?
- La responsabilité civile envers les tiers : Il s'agit de définir qui est responsable en cas de dommages causés par la structure elle-même (chute de crépi, dysfonctionnement d'un ascenseur) ou par l'imprudence d'un résident (incendie domestique).
- La nature des risques couverts : Au-delà des risques classiques (incendie, inondation, séisme), la loi doit intégrer des risques plus complexes comme l'affaissement de terrain ou l'effondrement structurel, qui ne sont pas toujours inclus dans les contrats standards.
Quel est l'impact attendu sur le marché de l'assurance ?
L'extension de l'obligation d'assurance à l'ensemble des immeubles collectifs pourrait paradoxalement stabiliser le marché. L'Union des compagnies d'assurance de Grèce souligne que la massification des contrats permettrait une réduction globale des primes pour les assurés.
En effet, une couverture collective permet de mutualiser les risques de manière plus efficace qu'une multitude de petites polices individuelles et disparates. Cela créerait un environnement plus prévisible pour les assureurs et une protection plus robuste pour les citoyens.
FAQ: Assurance immeuble collectif
L'assurance des parties communes est-elle obligatoire en Grèce ?
Actuellement, l'assurance des parties communes n'est pas une obligation légale nationale, bien qu'elle soit souvent prévue dans les règlements internes des copropriétés. Cependant, de nombreux gestionnaires ne l'appliquent pas, ce qui expose les résidents à des risques financiers importants en cas de sinistre.
Pourquoi la réduction de l'ENFIA ne suffit-elle pas à encourager l'assurance ?
La réduction de 20 % de la taxe foncière pour les logements assurés est jugée insuffisante par la POMIDA. Le coût de l'assurance est perçu comme trop élevé par rapport au bénéfice immédiat, et l'incitation fiscale ne compense pas l'absence de culture de gestion des risques collectifs.
Que se passe-t-il si un incendie domestique détruit les parties communes ?
En l'absence d'assurance collective, les frais de réparation des parties communes et des dommages causés aux voisins incombent souvent au propriétaire responsable. Si celui-ci est insolvable, la copropriété se retrouve dans une impasse juridique et financière prolongée.
Quels nouveaux risques la réforme pourrait-elle couvrir ?
La réforme vise à inclure des risques qui ne sont pas systématiquement couverts par les contrats classiques, tels que l'affaissement des sols ou l'effondrement structurel de l'immeuble, afin de répondre aux réalités géologiques et urbaines de la Grèce.
Quel est le rôle de la POMIDA dans ce dossier ?
La POMIDA joue un rôle de plaidoyer auprès du gouvernement. Elle propose des incitations fiscales et soutient la mise en place d'une assurance obligatoire pour protéger les propriétaires et assurer la fonctionnalité rapide des bâtiments après un sinistre.
Key takeaways
- 50 % de la population grecque vit en immeuble collectif, rendant la gestion des risques partagés vitale.
- L'assurance actuelle est individuelle et non obligatoire, créant des lacunes de protection majeures.
- Un groupe de travail de 14 experts étudie une réforme profonde de la législation sur la copropriété.
- L'extension de l'assurance pourrait réduire le coût des primes grâce à la mutualisation des risques.
Conclusion
La transition vers une assurance immeuble collectif obligatoire en Grèce représente un changement de paradigme nécessaire pour la sécurité urbaine. En passant d'une responsabilité individuelle fragmentée à un système de protection collective, le pays cherche à éviter les crises financières et juridiques qui suivent les sinistres majeurs. La réussite de cette réforme dépendra de l'équilibre trouvé entre l'obligation légale, les incitations fiscales et la capacité des assureurs à proposer des tarifs attractifs par la massification des risques.